
Depuis 2023, la création d’une micro-entreprise s’effectue intégralement en ligne via le guichet unique géré par l’INPI, sans qu’aucun déplacement physique ne soit nécessaire. Cette digitalisation totale transforme une démarche autrefois dispersée entre plusieurs organismes en un parcours unifié nécessitant entre 45 minutes et une heure selon la complexité du dossier. L’enjeu réside dans la préparation minutieuse des justificatifs avant d’ouvrir le formulaire P0 : une carte d’identité mal numérisée ou un code APE incohérent rallonge les délais d’immatriculation de 2 à 3 semaines.
La réalité terrain démontre que, selon les statistiques URSSAF 2024, 38% des dossiers présentent une erreur de code APE lors de la première soumission, tandis que 22% se voient refusés pour un justificatif de domicile non conforme. Un point de vigilance concerne les choix fiscaux irréversibles pendant 12 mois : opter pour le versement libératoire de l’impôt ou conserver le barème standard peut représenter un écart de plusieurs milliers d’euros selon la tranche marginale d’imposition.
Cette procédure séquentielle suppose de maîtriser cinq étapes chronologiques — de la création du compte INPI à la réception du numéro SIRET — tout en effectuant simultanément trois décisions structurantes qui déterminent le régime social, fiscal et déclaratif pour l’année entière.
Les informations présentées dans cet article ont un caractère général et informatif. Elles ne constituent pas un conseil juridique personnalisé. Pour toute situation spécifique, consultez un professionnel du droit ou un expert-comptable.
Le guichet unique INPI centralise depuis janvier 2023 l’ensemble des formalités de création d’entreprise, remplaçant définitivement les anciens centres de formalités des entreprises (CFE). Cette unification administrative simplifie radicalement le parcours : un seul formulaire en ligne, une interface unique, un point de contact centralisé pour le suivi du dossier. La plateforme procedures.inpi.fr constitue désormais le passage obligé pour immatriculer une micro-entreprise, quel que soit le secteur d’activité concerné.
Cette transformation numérique impose toutefois une préparation documentaire rigoureuse en amont. Contrairement au guichet physique où un conseiller CFE pouvait corriger en direct un justificatif non conforme, le parcours en ligne exige une numérisation de qualité professionnelle des pièces administratives dès le premier dépôt. Les délais d’instruction dépendent directement de cette préparation initiale : un dossier complet et conforme génère l’immatriculation en une dizaine de jours, tandis qu’une demande de régularisation rallonge le processus de plusieurs semaines.
Vos 5 étapes clés pour immatriculer votre micro-entreprise en ligne
- Vérifiez votre éligibilité (âge, nationalité, activité compatible, seuils CA)
- Préparez 12 pièces justificatives obligatoires (CNI, domicile, diplômes si activité réglementée)
- Créez votre compte sur procedures.inpi.fr et remplissez le formulaire P0 en ligne
- Choisissez vos options fiscales (code APE, franchise TVA, versement libératoire)
- Validez électroniquement et recevez votre SIRET sous 7 à 15 jours
Vérifier votre éligibilité au statut : qui peut basculer en micro-entreprise ?
L’accessibilité du régime micro-entrepreneur reste volontairement large : toute personne majeure ou mineure émancipée, de nationalité française ou ressortissante de l’Union européenne, peut s’immatriculer sous réserve de trois conditions cumulatives. Le chiffre d’affaires prévisionnel doit rester sous les plafonds réglementaires (188 700 euros pour la vente de marchandises, 77 700 euros pour les prestations de services en 2024), l’activité principale doit relever du régime général de la Sécurité sociale, et aucune activité incompatible listée par service-public.fr ne doit être exercée.
Attention : Certaines catégories professionnelles demeurent formellement exclues du régime micro-entrepreneur. Les activités agricoles rattachées à la Mutualité Sociale Agricole (MSA), les professions libérales réglementées hors CIPAV (avocats, notaires, experts-comptables, architectes inscrits à l’Ordre), les activités artistiques relevant de la Maison des Artistes ou de l’AGESSA, la location d’immeubles nus à usage d’habitation, ainsi que les dirigeants TNS (gérants majoritaires de SARL, présidents de SAS) ne peuvent bénéficier de ce statut. Vérifiez impérativement la compatibilité de votre activité sur service-public.fr avant de débuter l’immatriculation, sous peine de rejet définitif du dossier.
Les citoyens de l’Union européenne disposent des mêmes droits d’accès que les ressortissants français. Le cumul salarié + micro-entrepreneur est parfaitement légal, sous réserve de l’absence de clause d’exclusivité dans le contrat de travail et du respect de l’obligation de loyauté envers l’employeur. Pour les activités en zone grise réglementaire — typiquement les métiers du bâtiment exigeant parfois une qualification professionnelle — un échange préventif avec un conseiller CCI ou CMA évite la majorité des rejets de dossier.
Immatriculer votre activité sur le guichet unique : parcours étape par étape
La procédure d’immatriculation repose sur le portail procedures.inpi.fr, plateforme unique de traitement des créations d’entreprises depuis le 1er janvier 2023. Cette centralisation remplace définitivement les anciens sites et guichets physiques des CFE. L’interface propose un parcours guidé en cinq étapes chronologiques, avec sauvegarde automatique du brouillon permettant de reprendre la saisie ultérieurement sans perte de données.
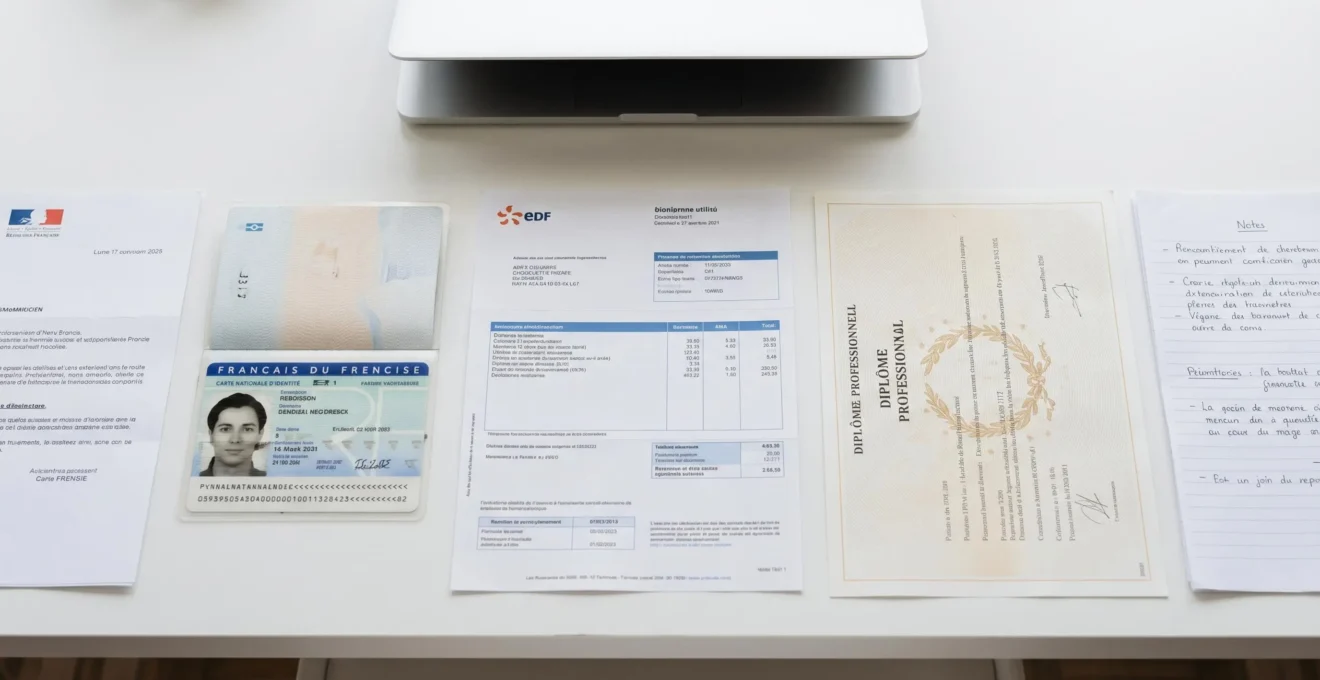
La préparation documentaire détermine directement la fluidité du processus. La procédure pour devenir micro-entrepreneur étape par étape nécessite une numérisation préalable de 12 pièces justificatives au format PDF (taille maximale 10 Mo par fichier) avant d’ouvrir le formulaire P0, afin d’éviter toute interruption durant la saisie en ligne.
Créer votre compte personnel sur le portail INPI
L’inscription initiale requiert une adresse email valide et un mot de passe sécurisé respectant les critères de complexité imposés par l’INPI (minimum 12 caractères incluant majuscules, chiffres et caractères spéciaux). Le compte ainsi créé permet de sauvegarder automatiquement la progression et de reprendre le formulaire à tout moment pendant 90 jours avant expiration du brouillon.
Remplir le formulaire P0 et choisir votre code APE
Le formulaire P0 micro-entrepreneur se décompose en sept sections obligatoires : état civil complet, adresse de domiciliation de l’entreprise, description détaillée de l’activité principale, choix du régime fiscal et social, options déclaratives, coordonnées bancaires pour prélèvement SEPA des cotisations, déclaration sur l’honneur de non-condamnation. La description de l’activité revêt une importance critique : elle détermine le code APE attribué automatiquement par l’INSEE, qui conditionne à son tour le taux de cotisations sociales applicable (12,3% pour la vente de marchandises, 21,2% pour les prestations de services commerciales ou artisanales).
L’erreur la plus fréquemment constatée porte sur une formulation trop générique de l’activité, entraînant l’attribution d’un code APE inadapté. Trois exemples concrets : le code 7022Z désigne le conseil en communication, le 7410Z couvre la création graphique, le 4791B s’applique au commerce de détail via internet. Un code erroné reste modifiable a posteriori via demande auprès de l’INSEE, mais la correction rallonge les délais de 4 à 6 semaines.
Transmettre vos justificatifs et valider électroniquement
L’upload des pièces justificatives s’effectue directement depuis l’interface du formulaire P0, avec contrôle technique instantané du format (PDF uniquement), de la taille (maximum 10 Mo) et de la complétude. Les documents universellement obligatoires comprennent la copie recto-verso de la carte nationale d’identité ou du passeport en cours de validité, un justificatif de domicile de moins de 3 mois, la déclaration sur l’honneur de non-condamnation pré-remplie.
Selon l’article L123-10 du Code de commerce, certaines activités réglementées imposent des justificatifs supplémentaires : diplômes pour les métiers du bâtiment, de la coiffure, de l’esthétique ; autorisation préfectorale pour les services à la personne ; attestation d’assurance RC professionnelle pour les activités à risque. La signature électronique finale déclenche la transmission irréversible du dossier. L’accusé de réception numéroté parvient immédiatement par email, permettant le suivi en ligne du traitement administratif.
-
Carte nationale d’identité française ou passeport en cours de validité (recto-verso numérisé)
-
Justificatif de domicile de moins de 3 mois (facture énergie, eau, téléphone fixe, quittance loyer)
-
Déclaration sur l’honneur de non-condamnation (formulaire pré-rempli par INPI)
-
RIB d’un compte bancaire dédié (obligatoire si CA prévisible supérieur à 10 000 euros)
-
Diplôme ou certificat de qualification (activités réglementées : bâtiment, coiffure, esthétique, santé)
-
Autorisation préfectorale ou agrément (services à la personne, sécurité privée)
-
Justification d’expérience professionnelle de 3 ans (certains métiers artisanaux sans diplôme)
-
Attestation d’assurance responsabilité civile professionnelle (RC Pro)
-
Bail commercial (si location d’un local commercial dédié à l’activité)
-
Contrat de société de domiciliation agréée (si domiciliation hors domicile personnel)
-
Autorisation écrite du propriétaire (si domiciliation au domicile en location, selon clauses du bail)
-
Copie du règlement de copropriété (si domiciliation en copropriété, pour vérifier interdictions éventuelles)
Optimiser vos choix fiscaux dès l’inscription : trois décisions structurantes
Le formulaire P0 impose trois décisions fiscales et sociales irréversibles pendant 12 mois : le code APE qui détermine les cotisations sociales, l’adhésion ou non à la franchise en base de TVA, l’option pour le versement libératoire de l’impôt sur le revenu. Ces trois cases cochées déterminent le montant des charges sur chaque euro encaissé.
Code APE : l’identifiant qui détermine vos cotisations sociales
L’INSEE attribue automatiquement le code APE (Activité Principale Exercée) selon la description textuelle de l’activité fournie dans le formulaire P0. Ce code à 5 caractères classe l’entreprise dans la nomenclature officielle NAF et conditionne directement le taux de cotisations sociales applicable : 12,3% du chiffre d’affaires pour les activités de vente de marchandises, 21,2% pour les prestations de services commerciales ou artisanales, 21,1% pour les activités libérales relevant de la CIPAV.
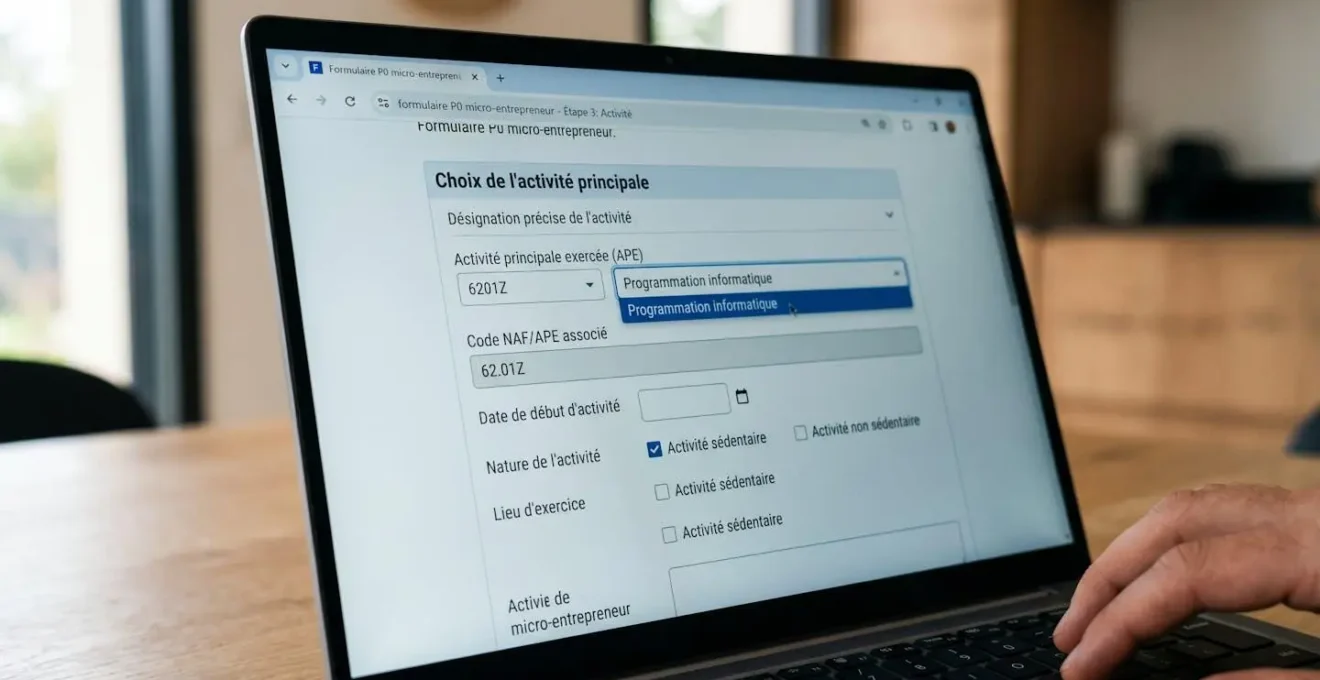
Une erreur de code APE entraîne un calcul erroné des cotisations et un rattachement incorrect à la chambre consulaire. La correction reste possible via demande motivée auprès de l’INSEE, mais rallonge les démarches de 4 à 6 semaines.
Franchise en base de TVA : rester sous les seuils pour ne pas facturer la taxe
Le régime de franchise en base de TVA dispense automatiquement les micro-entrepreneurs de collecter et reverser la TVA tant que le chiffre d’affaires annuel reste inférieur aux seuils réglementaires : 85 800 euros pour les activités de vente de marchandises ou d’hébergement, 34 400 euros pour les prestations de services. Cette dispense procure un avantage concurrentiel immédiat sur les prix facturés aux particuliers.
Selon l’article 293 B du Code général des impôts, la franchise en base impose une mention obligatoire sur toutes les factures : « TVA non applicable, art. 293 B du CGI ». L’absence de cette mention expose à un redressement fiscal lors d’un contrôle URSSAF. En cas de dépassement des seuils, le basculement au régime réel de TVA intervient automatiquement au 1er janvier de l’année suivante.
Versement libératoire de l’impôt : payer au fur et à mesure ou en décalé ?
L’option du versement libératoire permet de payer l’impôt sur le revenu en même temps que les cotisations sociales, selon un pourcentage fixe du chiffre d’affaires encaissé : 1% pour les activités de vente, 1,7% pour les prestations de services BIC, 2,2% pour les activités libérales BNC. Cette option remplace l’imposition classique au barème progressif de l’impôt sur le revenu.
L’éligibilité au versement libératoire reste conditionnée à un plafond de revenu fiscal de référence : le revenu fiscal de référence de l’année N-2 doit rester inférieur à 27 794 euros pour une part de quotient familial (seuil 2024). Cette option s’avère financièrement avantageuse uniquement si la tranche marginale d’imposition (TMI) dépasse le taux libératoire applicable à l’activité.
Cas pratique : Marie, graphiste freelance
Marie hésite entre versement libératoire et barème IR classique. Sa situation :
- Revenu fiscal de référence 2022 : 22 000 € (TMI 11%)
- CA prévisionnel 2024 : 35 000 € en activité libérale BNC
- Calcul versement libératoire : 770 € (2,2% × 35 000 €)
- Calcul barème IR : environ 1 270 € (11% sur CA abattu de 34%)
Conclusion : Le versement libératoire lui fait économiser 500 € par an. Elle coche l’option dès la création de sa micro-entreprise pour bénéficier immédiatement de l’avantage fiscal.
| Profil fiscal | Revenu fiscal référence | TMI | Exemple CA annuel | Coût versement libératoire | Coût barème IR classique | Recommandation | Gain/Économie |
|---|---|---|---|---|---|---|---|
| Jeune créateur sans autres revenus | < 11 294 € | 0% | 20 000 € activité libérale BNC | 440 € (2,2% du CA) | 0 € (en dessous seuil imposition) | ❌ Barème IR standard | -440 € |
| Salarié à temps partiel | 11 294 € – 28 797 € | 11% | 30 000 € prestations services BIC | 510 € (1,7% du CA) | ≈ 572 € (11% sur CA abattu 50%) | ✅ Versement libératoire légèrement avantageux | +62 € |
| Cadre en cumul salarié | 28 797 € – 82 341 € | 30% | 40 000 € activité libérale BNC | 880 € (2,2% du CA) | ≈ 4 116 € (30% sur CA abattu 34%) | ✅✅ Versement libératoire TRÈS avantageux | +3 236 € |
Données 2024, à actualiser selon barèmes en vigueur.
Gérer votre comptabilité sans comptable : ce que la loi exige vraiment
Le régime micro-entrepreneur se caractérise par des obligations comptables ultra-simplifiées : aucun bilan annuel, aucune liasse fiscale, aucune obligation de recourir à un expert-comptable. Selon le Code de commerce, trois obligations minimales suffisent : tenir chronologiquement un livre des recettes mentionnant le détail de chaque encaissement, conserver l’ensemble des factures d’achat si activité de vente de marchandises, émettre des factures conformes aux mentions légales obligatoires pour toute transaction avec un professionnel.
Un simple tableur Excel ou Google Sheets suffit pour tenir le livre des recettes, sous réserve de respecter l’ordre chronologique strict des encaissements. Au-delà des obligations comptables minimales, les nouveaux micro-entrepreneurs peuvent solliciter différentes aides à la création de micro-entreprise (ACRE, prêts d’honneur, accompagnement CCI) pour sécuriser le démarrage de leur activité.
Attention : La déclaration de chiffre d’affaires reste obligatoire à chaque échéance (mensuelle ou trimestrielle selon l’option choisie) même en l’absence totale de recettes. Vous devez alors déclarer « 0 € » sur le portail URSSAF dédié aux auto-entrepreneurs. Le défaut de déclaration pendant 24 mois consécutifs entraîne automatiquement la radiation d’office du régime par l’URSSAF, avec perte définitive du statut et obligation de réimmatriculation complète si vous souhaitez reprendre une activité ultérieurement.
S’équiper des bons outils numériques pour automatiser la gestion
La gestion administrative d’une micro-entreprise repose sur trois catégories d’outils numériques indispensables : un logiciel de facturation conforme (génération automatique des factures avec toutes les mentions légales obligatoires + suivi des encaissements), une application de déclaration de chiffre d’affaires synchronisée avec le portail URSSAF, un compte bancaire dédié à l’activité professionnelle (obligation légale dès que le CA annuel dépasse 10 000 euros pendant deux années consécutives). Ces trois outils font gagner en moyenne 5 heures par mois sur les tâches administratives récurrentes.
L’ouverture d’un compte bancaire professionnel s’impose légalement dès que le chiffre d’affaires dépasse 10 000 euros annuels sur deux exercices consécutifs, selon la loi PACTE de 2019. Les banques en ligne proposent des comptes professionnels micro-entrepreneur sans frais de tenue de compte (0 à 10 euros mensuels) avec carte bancaire professionnelle, terminal de paiement électronique en option et intégration API vers les logiciels de comptabilité.
Combien coûte réellement la création d’une micro-entreprise en ligne ?
L’immatriculation via le guichet unique INPI est entièrement gratuite depuis 2023. Aucun frais de création n’est facturé par l’administration. Les seuls coûts éventuels concernent des services optionnels : domiciliation commerciale (150-400 € annuels si domiciliation hors domicile personnel), compte bancaire professionnel (0-20 € mensuels selon établissement), assurance RC Pro (200-800 € annuels selon activité).
Puis-je créer ma micro-entreprise si je suis actuellement salarié ?
Oui, le cumul salarié + micro-entrepreneur est parfaitement légal. Deux précautions obligatoires : vérifiez l’absence de clause d’exclusivité dans le contrat de travail et assurez-vous que l’activité indépendante ne concurrence pas directement l’employeur (obligation de loyauté prévue par le Code du travail). Les cotisations URSSAF s’ajoutent aux charges salariales mais portent uniquement sur le CA de la micro-entreprise.
Combien de temps faut-il réellement pour obtenir son numéro SIRET après validation du dossier ?
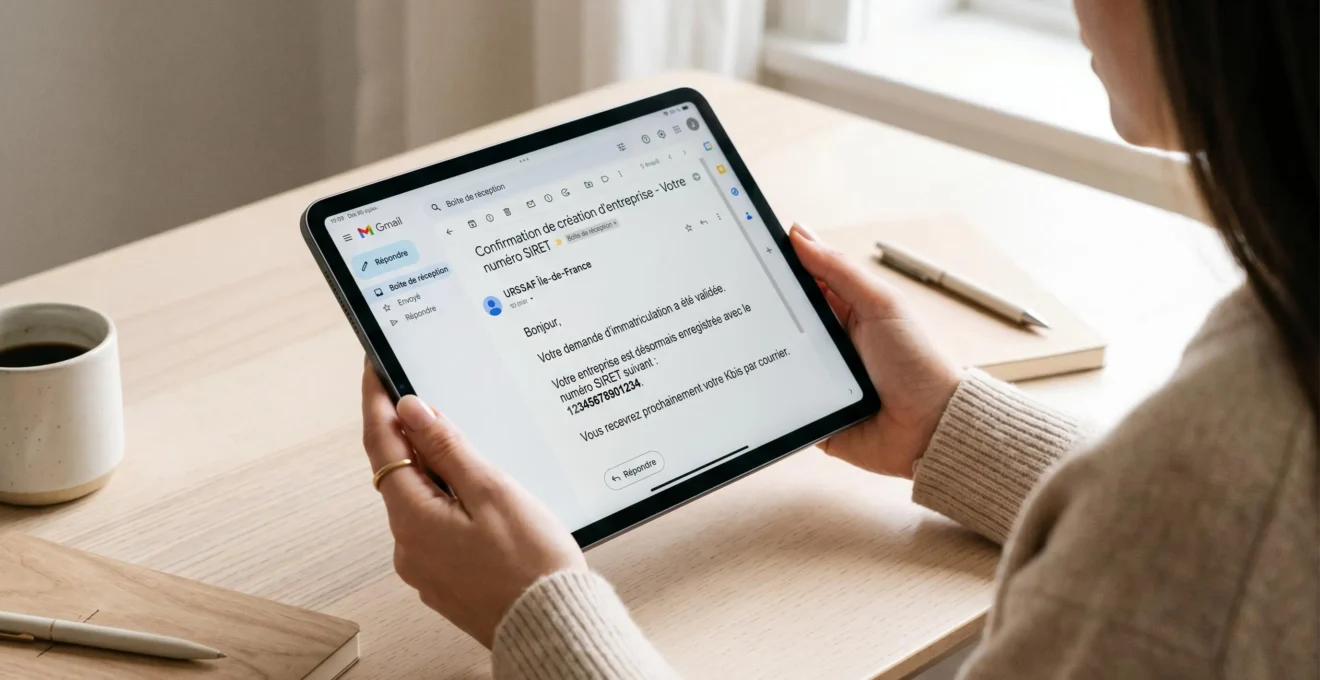
Le délai moyen constaté varie de 7 à 15 jours ouvrés suivant la validation électronique du formulaire P0, selon la charge de travail des services instructeurs. L’accusé de réception immédiat avec numéro de dossier permet le suivi en ligne. L’attestation d’immatriculation définitive comportant le SIRET à 14 chiffres arrive par email. En cas de dossier incomplet, une demande de régularisation rallonge le délai de 2 à 3 semaines supplémentaires.
La prochaine étape pour vous
La création d’une micro-entreprise en ligne nécessite désormais une préparation documentaire rigoureuse suivie d’une dizaine de jours d’attente administrative pour obtenir le SIRET. Cette procédure 100% digitalisée supprime les déplacements en préfecture, tout en imposant une rigueur accrue : la qualité de numérisation des justificatifs et la précision de la description d’activité déterminent directement le taux d’acceptation au premier dépôt.
-
Vérifiez votre éligibilité formelle sur service-public.fr (activité non exclue, seuils CA prévisibles compatibles)
-
Numérisez l’intégralité des pièces justificatives au format PDF en qualité 300 DPI minimum
-
Calculez votre choix versement libératoire vs barème IR selon votre TMI actuelle
C’est précisément pour éviter les pièges administratifs que LegalPlace propose un accompagnement par formaliste dédié, regroupant immatriculation + domiciliation + compte bancaire professionnel dans un parcours unifié. Cette délégation sécurise juridiquement la création tout en permettant de consacrer le temps économisé au développement commercial de l’activité.